مقدمه ای بر ابلاغ الکترونیکی مالیاتی
موضوع ابلاغ الکترونیکی هر چند به ظاهر ساده است ولی در کل یک موضوع مهم می باشد. در فرآیندهای دادرسی، چه دادرسی قضایی و چه دادرسی مالیاتی ابلاغ بسیار با اهمیت می باشد.
گاها به دلیل ابلاغ نادرست، عدم آگاهی یا تفسیر اشتباه قوانین ما تدابیری اشتباهی را دنبال می کنیم. یکی از مهمترین مواردی که در خصوص ابلاغ الکترونیکی وجود دارد این است که مودیان مجاز هستند در صورت وجود اعتراض، بر اساس ماده یک تبصره 216 عمل کرده و اعتراض خود را به رأی دریافتی صادر کنند.
تعریف ابلاغ الکترونیکی مالیاتی
معمولاً تعاریف ابلاغ عموماً رویکرد قضایی دارد. به ندرت به تعریفی از ابلاغ برمیخورید که جنبه غیراداری و قضایی داشته باشد. از آنجایی که ابلاغیهها انواع مختلفی داشته و از درجه اهمیت متفاوتی برخوردار هستند، بسیار مهم است که با تعاریف، اصطلاحات و کاربرد مرتبط با آنها آشنا باشید. در ادامه چند تعریف را بیان می کنیم:
تعریف اول ابلاغ:
ابلاغ یعنی رساندن یک سند رسمی اعم از اوراق دعوا، اوراق اجرایی و احکام، یا اجرای اسناد لازم الاجرا و مانند آن به اطلاع شخص یا اشخاص معین با رعایت تشریفات قانونی. قسمت تشریفات قانونی در این تعریف بسیار با اهمیت می باشد. این تشریفات قانونی در قانون مالیات های مستقیم آمده است.
تعریف دوم ابلاغ:
ابلاغ یعنی مطلع ساختن مخاطب از مفاد احکام قضایی و یا سایر احکام طبق تشریفات قانونی.
تعریف سوم ابلاغ:
یک تعریف ادبی: رساندن نامه و یا پیام به کسی می باشد. در واقع ما می خواهیم یک پیام، مطلب، حکم را به یک فردی برسانیم. این مطلب ممکن است در موضوعات عادی خیلی با اهمیت نباشد.
اهمیت ابلاغ مالیاتی
زمانی که می خواهیم اوراق مالیاتی یا یک حکم قضایی را ابلاغ کنیم که دارای موعد هست. اگر این ابلاغ ظرف مهلت مقرر اعتراض نشود قطعی می شوند. در چنین مواردی ابلاغ بسیار با اهمیت میشود. موعد اعتراض به ابلاغیه مالیاتی میتواند متفاوت باشد؛ از این رو لازم است به محض دریافت ابلاغیه موردنظر، مهلت مذکور را بررسی کرده و تمهیدات لازم را در پیش بگیرید.
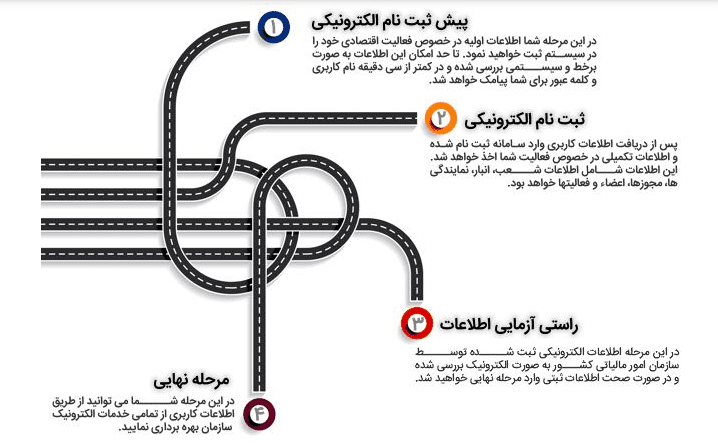
فرآیند ابلاغ الکترونیکی چگونه است؟
فرآیند ابلاغ دقیقا مثل بقیه فرآیندها می باشد. امروزه با این امکانات، فناوریها، تکنولوژی ها، و سامانه ها دیگر بحث این که ماموری ابلاغ را بصورت کاغذی بیاورد یا در کوچه و خیابان دنبال کسی بگردد کار غیر منطقی و غیر معقولی می باشد.
زمانی ما به دلیل نداشتن این فن آوری نمی توانستیم ابلاغ را به صورت الکترونیکی انجام دهیم. ؛ ولی امروزه امکانات لازم برای حرکت به این سمت کاملاً فراهم شده است. هماکنون برای فعال سازی ابلاغ الکترونیکی مالیاتی و مشاهده ابلاغیه مالیاتی با کد ملی میتوان به وبسایت سازمان امور مالیاتی وارد شده و در کمترین زمان ممکن فرآیندهای مربوطه را دنبال کرد.
فرآیند ابلاغ فیزیکی اوراق مالیاتی
طبق تبصره یک ماده 219 سازمان امور مالیاتی کشور مجاز است به منظور تسهیل در انجام امور مالیاتی مودیان با توجه به تغییرات فناورانه اخیر به دنبال تسهیل در خدمات مالیاتی باشد. درواقع این روش میتواند به جایگزین فرآیند ابلاغ فیزیکی تبدیل شود. به طور مثال در گذشته این پروسه از طریق روشهای زیر نیز انجام میپذیرفت:
- تحویل ابلاغیه به مودی یا خویشاوندان (از طریق آدرس محل سکونت)
- تحویل اوراق به مودی از جانب مأمور پست
- انتشار اوراق و اطلاعات مربوطه در روزنامههای کثیرالانتشار
هماکنون بر اساس تبصره 1 ماده 219 این پروسه (به جز برخی موارد استثنا) به صورت آنلاین و از طریق درگاههای اینترنتی صورت میپذیرد.
خلاصه تبصره 1 ماده 219
پس در این تبصره قانون گذار به سازمان امور مالیاتی اجازه میدهد که با اجرای طرح استفاده از فن آوری فناوری اطلاعات و ارتباطات این روش های جدید جایگزین روشهای سنتی قبل شود. یکی از این موارد ابلاغ اوراق مالیاتی می باشد.
بنابراین یکی از مبانی مهم قانون ما تبصره یک قانون 219 می باشد. بسیاری از افراد تصور می کنند این ابلاغ الکترونیکی با موضوع احکام ماده 203 تا 215 تعارض دارد.
در صورتی که این دو در کنار هم قابلیت اجرایی دارند. یعنی برای اظهارات مالیاتی ابلاغ الکترونیکی هم داشته باشیم. در کشور ما اولین بار در قانون آیین دادرسی کیفری مواد 175، 176 و 177 مصوب 1392 سال انجام شد.
آیین نامه دیگری هم تحت عنوان آیین نامه ابلاغ الکترونیکی در قوه قضائیه تنظیم شده است با شماره نامه 9000/29849/100 در مورخه 1395/05/24.
توضیحاتی در خصوص آیین دادرسی مدنی
اولین بار در قوانین ما در مواد 175، 176 و 177 قانون آیین دادرسی کیفری مصوب سال 1392 ابلاغ الکترونیکی مطرح شد.
امروزه هر کسی در قوه قضاییه هر کاری داشته باشد قبل از ورود بایستی در سامانه ثنا ( سامانه ثبت نام الکترونیکی) ثبت نام کند. پس از ثبت نام یک حساب کاربری برای فرد ایجاد می شود. از این پس ابلاغهای او از این طریق انجام می شود.
در خصوص موضوعات مالیاتی تبصره 1 ماده 219 و بعضی از احکام قانون برنامه ششم یک چنین مجوزی را به ما میدهد. در راستای این احکام سازمان مالیاتی یک شیوه نامه ابلاغ اوراق مالیاتی صادر کرده است تحت شماره
د 200/9355 در مورخه 1399/03/18. بر مبنای این شیوه نامه از تاریخ 1399/03/25 (قبل از این تاریخ ابلاغ الکترونیکی نداشتیم، البته به صورت پایلوت بعضی استانها داشتند ولی به صورت عمومی نداشتیم) در تمامی ادارات کل و برای تمامی مؤدیان حساب کاربری ایجاد می شود می. حساب کاربری به این معنی نیست که حتما ابلاغ الکترونیکی می شود. بلکه بصورت بالقوه این امکان در سازمان مالیاتی وجود دارد که متقاضی ابلاغ الکترونیکی بتواند از خدمات ابلاغ الکترونیکی استفاده کند.
نکته:
در شیوه نامه به شماره د 200/9355 حرف دال (د) یعنی بخشنامه داخلی است. احتمال دارد بیشتر دوستان از مفاد این بخشنامه مطلع نشوند. نام آن را نیز بخشنامه نگذاشتند بلکه شیوه نامه است.